Cara Menghitung HPP (Harga Pokok Penjualan) dengan Benar
Menghitung Harga Pokok Penjualan (HPP) dengan tepat penting bagi pemilik bisnis karena angka ini menunjukkan biaya yang melekat pada barang yang berhasil dijual. Tanpa perhitungan HPP yang akurat, pemilik usaha dapat keliru menilai laba, menentukan harga jual, atau mengevaluasi produk yang sebenarnya menguntungkan.
Karena itu, memahami cara menghitung HPP bukan hanya kebutuhan administrasi, tetapi juga bagian dari pengambilan keputusan bisnis. Dengan mengetahui komponen dan rumusnya, pelaku UMKM dapat menghitung biaya barang yang terjual secara lebih terstruktur.
Apa Itu HPP dan Mengapa Penting?
Pengertian HPP
Harga Pokok Penjualan atau HPP adalah biaya yang berkaitan dengan barang yang telah terjual dalam suatu periode. Dalam bisnis dagang, perhitungan HPP umumnya berkaitan dengan persediaan dan pembelian barang dagangan.
Secara sederhana, HPP menjawab pertanyaan: berapa biaya yang dikeluarkan bisnis untuk mendapatkan barang yang kemudian berhasil dijual kepada pelanggan?
Untuk bisnis produksi, perhitungannya dapat lebih kompleks karena melibatkan bahan baku, tenaga kerja langsung, serta biaya produksi lainnya.
Fungsi HPP bagi Bisnis
HPP memiliki beberapa fungsi penting, antara lain:
- Mengetahui biaya barang yang telah terjual.
- Menghitung laba kotor.
- Membantu menentukan harga jual.
- Mengevaluasi margin keuntungan produk.
- Membantu mengontrol biaya pembelian dan persediaan.
- Menjadi bagian penting dalam penyusunan laporan laba rugi.
Jika HPP terlalu tinggi sementara harga jual tidak berubah, laba kotor bisnis akan semakin kecil. Sebaliknya, HPP yang dihitung secara akurat membantu pemilik usaha membuat keputusan berdasarkan kondisi biaya yang sebenarnya.
Komponen yang Digunakan dalam Perhitungan HPP
Untuk bisnis dagang, terdapat tiga komponen utama yang perlu diperhatikan.
Persediaan Awal
Persediaan awal adalah nilai barang yang tersedia pada awal periode perhitungan. Nilainya dapat berasal dari persediaan yang tersisa pada akhir periode sebelumnya.
Contohnya, sebuah toko memiliki persediaan barang senilai Rp10 juta pada awal bulan. Angka tersebut menjadi persediaan awal dalam perhitungan HPP bulan tersebut.
Pembelian Bersih
Pembelian bersih adalah pembelian barang yang benar-benar menjadi bagian dari persediaan setelah memperhitungkan komponen terkait.
Secara sederhana:
Pembelian Bersih = Pembelian + Biaya Angkut Pembelian - Retur Pembelian - Potongan Pembelian
Biaya angkut yang secara langsung berkaitan dengan perolehan barang dapat menjadi bagian dari biaya perolehan persediaan. Sebaliknya, retur atau potongan pembelian perlu diperhitungkan agar nilai pembelian tidak terlalu besar.
Persediaan Akhir
Persediaan akhir merupakan nilai barang yang masih tersedia dan belum terjual pada akhir periode.
Komponen ini penting karena barang yang masih berada di gudang bukan bagian dari HPP barang yang sudah terjual. Oleh sebab itu, persediaan akhir dikurangkan dalam rumus HPP.
Cara Menghitung HPP dengan Rumus yang Tepat
Rumus HPP Bisnis Dagang
Rumus dasar HPP bisnis dagang adalah:
HPP = Persediaan Awal + Pembelian Bersih - Persediaan Akhir
Setelah HPP diketahui, laba kotor dapat dihitung dengan:
Laba Kotor = Penjualan Bersih - HPP
Penjualan bersih sendiri perlu memperhitungkan komponen seperti retur penjualan dan potongan penjualan apabila ada.
Langkah Menghitung HPP
Berikut langkah praktis yang dapat digunakan:
- Tentukan periode perhitungan, misalnya bulanan atau tahunan.
- Catat nilai persediaan awal pada periode tersebut.
- Hitung total pembelian selama periode.
- Tambahkan biaya yang menjadi bagian dari perolehan barang, seperti biaya angkut pembelian jika relevan.
- Kurangi retur dan potongan pembelian untuk mendapatkan pembelian bersih.
- Tentukan nilai persediaan akhir melalui pencatatan persediaan atau stock opname.
- Masukkan seluruh angka ke dalam rumus HPP.
- Bandingkan HPP dengan penjualan untuk mengetahui laba kotor.
Konsistensi metode penilaian persediaan juga penting. Dalam praktik akuntansi, metode seperti identifikasi khusus, FIFO atau MPKP, dan rata-rata tertimbang dapat digunakan sesuai karakteristik dan ketentuan yang berlaku.
Cara Menghitung HPP per Produk
HPP total belum tentu langsung menunjukkan biaya setiap produk. Jika bisnis menjual satu jenis produk dengan biaya yang relatif seragam, HPP per unit dapat dihitung secara sederhana:
HPP per Unit = Total HPP ÷ Jumlah Unit Terjual
Namun, jika harga perolehan barang berbeda-beda, perhitungan biaya per unit harus mempertimbangkan metode penilaian persediaan yang digunakan.
Contoh Perhitungan HPP
Contoh HPP Toko atau Retail
Misalnya sebuah toko memiliki data berikut selama satu bulan:
- Persediaan awal: Rp8.000.000
- Pembelian: Rp20.000.000
- Biaya angkut pembelian: Rp500.000
- Retur pembelian: Rp1.000.000
- Persediaan akhir: Rp7.500.000
Pertama, hitung pembelian bersih:
Rp20.000.000 + Rp500.000 - Rp1.000.000 = Rp19.500.000
Kemudian:
HPP = Rp8.000.000 + Rp19.500.000 - Rp7.500.000
HPP = Rp20.000.000
Artinya, biaya barang yang diperhitungkan sebagai barang terjual selama periode tersebut adalah Rp20 juta.
Jika penjualan bersih pada periode yang sama mencapai Rp30 juta, maka:
Laba Kotor = Rp30.000.000 - Rp20.000.000 = Rp10.000.000
Perhitungan ini menunjukkan bahwa omzet Rp30 juta tidak sama dengan laba Rp30 juta. Sebagian omzet digunakan untuk menutup HPP.
Contoh pada Bisnis Produksi
Pada bisnis manufaktur atau usaha yang memproduksi barang sendiri, perhitungannya lebih kompleks. Biaya produksi dapat meliputi bahan baku langsung, tenaga kerja langsung, dan overhead produksi yang relevan.
Secara sederhana, biaya barang yang diproduksi dapat dihitung dari:
Persediaan Barang Dalam Proses Awal + Biaya Produksi - Persediaan Barang Dalam Proses Akhir
Selanjutnya, untuk menentukan HPP barang jadi yang terjual, persediaan barang jadi awal dan akhir juga perlu diperhitungkan.
Karena itu, rumus HPP bisnis produksi tidak selalu dapat disamakan dengan rumus sederhana bisnis dagang.
HPP dan Harga Jual, Apa Hubungannya?
HPP Bukan Harga Jual
HPP dan harga jual merupakan dua hal berbeda.
HPP menunjukkan biaya yang melekat pada barang yang terjual, sedangkan harga jual adalah nilai yang dibayarkan pelanggan. Harga jual perlu mempertimbangkan HPP, margin yang ditargetkan, kondisi pasar, serta faktor bisnis lainnya.
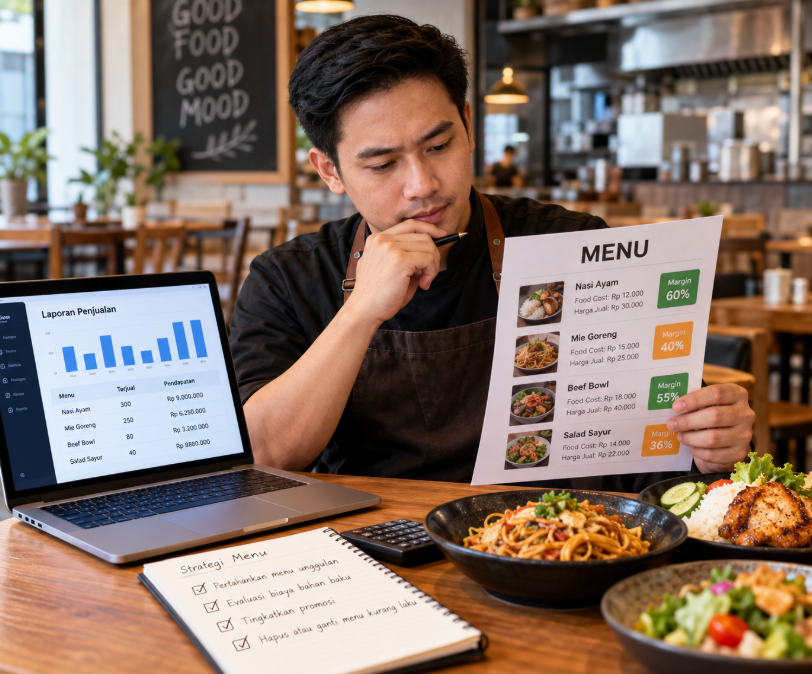
Misalnya HPP sebuah produk adalah Rp20.000. Jika produk dijual Rp25.000, selisih Rp5.000 merupakan laba kotor per unit sebelum memperhitungkan beban operasional lainnya.
Menggunakan HPP untuk Menentukan Margin
HPP dapat membantu pemilik usaha mengevaluasi apakah harga jual sudah memberikan margin yang sesuai.
Pemilik bisnis juga dapat membandingkan HPP antarperiode. Jika harga beli supplier meningkat tetapi harga jual tidak berubah, margin dapat menyusut tanpa disadari.
Kesalahan yang Sering Terjadi Saat Menghitung HPP
Beberapa kesalahan yang perlu dihindari antara lain:
- Menganggap omzet sebagai keuntungan. Omzet belum dikurangi HPP dan beban lainnya.
- Tidak menghitung persediaan akhir dengan benar. Kesalahan stok dapat membuat HPP ikut salah.
- Mencampur HPP dengan seluruh biaya operasional. Biaya seperti pemasaran atau administrasi tidak otomatis menjadi HPP.
- Mengabaikan retur dan potongan pembelian. Hal ini dapat membuat pembelian bersih terlalu tinggi.
- Mengubah metode penilaian persediaan tanpa pertimbangan yang tepat.
- Tidak melakukan stock opname secara berkala.
- Tidak memperbarui biaya ketika harga supplier berubah.
Tips Menghitung HPP dengan Lebih Akurat
Agar perhitungan HPP lebih dapat diandalkan, terapkan beberapa kebiasaan berikut:
- Pisahkan data pembelian, penjualan, dan biaya operasional.
- Lakukan stock opname secara berkala.
- Simpan bukti pembelian dan retur dengan rapi.
- Catat perubahan harga beli dari supplier.
- Gunakan metode penilaian persediaan secara konsisten.
- Evaluasi HPP secara berkala, terutama ketika harga bahan atau barang mengalami perubahan.
- Gunakan sistem pencatatan digital jika jumlah transaksi dan produk sudah semakin banyak.
Perbandingan Perhitungan HPP Bisnis Dagang dan Produksi
| Aspek | Bisnis Dagang | Bisnis Produksi |
|---|---|---|
| Barang utama | Barang yang dibeli untuk dijual kembali | Barang yang dibuat sendiri |
| Komponen utama | Persediaan dan pembelian | Bahan baku, tenaga kerja, overhead produksi |
| Tingkat kompleksitas | Relatif lebih sederhana | Lebih kompleks |
| Persediaan | Barang dagangan | Bahan baku, barang dalam proses, barang jadi |
| Perhatian utama | Harga beli dan stok | Biaya produksi dan stok pada setiap tahap |
Pemilik usaha sebaiknya menggunakan pendekatan yang sesuai dengan karakter bisnisnya. Rumus sederhana bisnis dagang tidak selalu tepat jika diterapkan begitu saja pada usaha produksi.
FAQ
Apa rumus HPP yang paling sederhana?
Untuk bisnis dagang, rumus dasarnya adalah persediaan awal + pembelian bersih - persediaan akhir.
Apakah biaya operasional masuk HPP?
Tidak semua biaya operasional masuk HPP. Pengelompokan biaya bergantung pada jenis bisnis dan sifat biayanya. Biaya penjualan, administrasi, atau biaya umum tidak otomatis menjadi bagian dari HPP.
Apakah HPP sama dengan modal?
Tidak. HPP merupakan biaya yang terkait dengan barang yang telah terjual, sedangkan istilah modal memiliki cakupan yang berbeda dalam keuangan bisnis.
Apakah HPP digunakan untuk menentukan harga jual?
Ya. HPP dapat menjadi salah satu dasar untuk menentukan harga jual dan mengevaluasi margin, tetapi harga jual juga perlu mempertimbangkan faktor lain seperti pasar dan strategi bisnis.
Bagaimana jika harga beli barang berubah-ubah?
Gunakan metode penilaian persediaan yang sesuai dan konsisten, misalnya FIFO atau rata-rata tertimbang, sesuai karakteristik persediaan dan ketentuan yang berlaku.
Apakah HPP perlu dihitung setiap hari?
Tidak selalu. Periode perhitungan dapat disesuaikan dengan kebutuhan bisnis. Namun, pencatatan transaksi dan persediaan sebaiknya dilakukan secara rutin agar perhitungan pada akhir periode lebih akurat.
Bagaimana cara menghitung HPP jika bisnis memiliki banyak produk?
Pisahkan data berdasarkan produk atau SKU dan pastikan pembelian serta pergerakan stok tercatat dengan baik. Sistem inventori dapat membantu ketika jumlah produk dan transaksi sudah besar.
Kesimpulan
Cara menghitung HPP pada dasarnya dimulai dari memahami persediaan awal, pembelian bersih, dan persediaan akhir. Untuk bisnis dagang, ketiga komponen tersebut dapat digunakan dalam rumus HPP = Persediaan Awal + Pembelian Bersih - Persediaan Akhir.
HPP kemudian dapat dibandingkan dengan penjualan untuk mengetahui laba kotor dan membantu mengevaluasi harga jual. Sementara itu, bisnis produksi membutuhkan perhitungan yang lebih kompleks karena terdapat biaya bahan baku, tenaga kerja langsung, overhead produksi, serta persediaan dalam berbagai tahap.
Semakin rapi pencatatan pembelian dan stok, semakin mudah pula bisnis menghasilkan perhitungan HPP yang konsisten dan dapat digunakan sebagai dasar pengambilan keputusan.
Call to Action
Kelola Stok dan Transaksi Bisnis Lebih Teratur dengan Bakoelku
Menghitung HPP akan lebih mudah ketika data pembelian, penjualan, dan persediaan tercatat dengan rapi. Bakoelku menyediakan fitur kasir, inventori, pembelian, penjualan, dan laporan dalam satu sistem sehingga pemilik bisnis dapat mengelola data operasional secara lebih terstruktur.
Jika bisnis Anda mulai memiliki banyak produk dan transaksi, digitalisasi pencatatan dapat membantu mengurangi pekerjaan manual dan memudahkan pemantauan kondisi usaha.